Crisi francese: Bayrou chiede la fiducia sul piano di austerità da 44 mld. Debito oltre il 114% del Pil, spread in crescita e rischio shock sui mercati
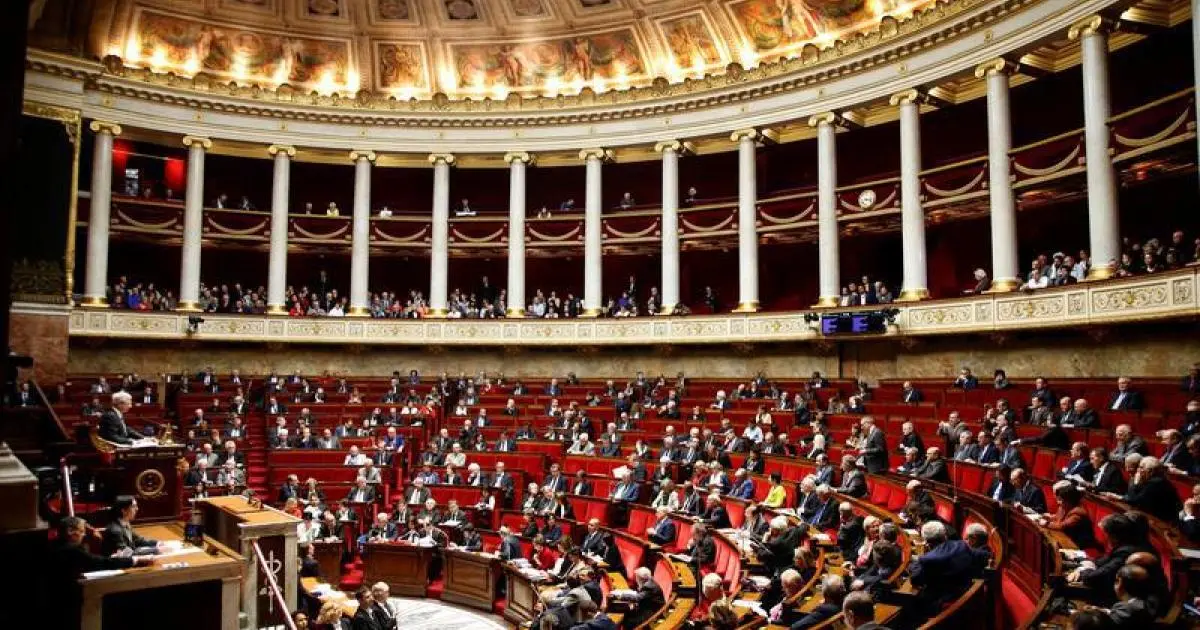
Un voto di fiducia che assomiglia a un azzardo, o forse, più semplicemente, a un estremo tentativo di prendere tempo. Il Governo guidato da Francois Bayrou, scelto da Emmanuel Macron come terzo premier in meno di due anni, lunedì prossimo a Palais Bourbon affronterà una sfida decisiva, chiedendo la fiducia del Parlamento per uno sforzo mirato a ridurre l’enorme deficit pubblico francese. «In un contesto in cui non c’è più alcuna connessione tra le istituzioni e l’opinione pubblica, la Francia sta attraversando una crisi profonda, sistemica e ormai strutturale, che investe sia il sistema politico che quello istituzionale».
Tagli, riforme impopolari e la frattura con il Paese
A innescare la nuova crisi politica in Francia è stata la legge di bilancio, con la necessità di ridurre drasticamente la spesa pubblica. I tagli previsti rischiano di intaccare il welfare, da sempre generoso, ma oggi sempre più difficile da sostenere. Un déjà-vu per l’Eliseo, dopo le forti contestazioni alla riforma delle pensioni.
«Si tratta di misure estremamente impopolari e sia Macron sia Bayrou ne sono consapevoli. Ma sanno anche che il Paese è in grave ritardo», osserva l’analista, politologa Sofia Ventura alle agenzie di stampa. La fotografia economica è preoccupante: il debito pubblico ha superato il 113% del Pil, quasi il doppio rispetto al limite del 60% fissato dall’Unione europea.
 La questione non è soltanto economica, ma profondamente politica. L’erosione del rapporto tra istituzioni e cittadini è evidente: i sondaggi registrano una crescente disaffezione, con un sentimento diffuso di rabbia verso la classe dirigente. Non sorprende, dunque, che Macron e Bayrou viaggiano intorno a un tasso di popolarità disastroso, appena al 18-19%. Perfino i leader più apprezzati, come l’ex premier Edouard Philippe, non superano il 44%.
Intanto, lo Stato francese si prepara a un’operazione di rifinanziamento senza precedenti: circa 400 miliardi di euro da reperire nei prossimi dodici mesi. Un livello di esposizione tale da far temere, in caso di tensione politica, un’ondata di sfiducia dei mercati. In uno scenario simile, alla Francia potrebbero servire in soli sei mesi l’equivalente di due pacchetti di salvataggio “alla greca”.
Il Governo francese deve prendere in prestito circa 400 miliardi di euro per rifinanziare il proprio debito entro i prossimi 12 mesi. L’equivalente di due pacchetti di sostegno “greci” entro sei mesi sarà necessario per la Francia se la situazione politica sfuggirà di mano e gli investitori inizieranno a vendere le obbligazioni francesi. Un programma del genere sarebbe senza precedenti e sarebbe certamente ferocemente osteggiato da Paesi come la Germania e i Paesi Bassi che hanno tradizionalmente resistito ai finanziamenti della Banca centrale europea (Bce) agli Stati membri.
Questo calcolo ora è sotto l’analisi di banche d’investimento e analisti autorevoli che stimano che se il Governo cadrà l’8 settembre, quando il destino del pacchetto di austerità da 44 miliardi di euro sarà deciso in Parlamento, seguirà una svendita di titoli francesi. Questo farà salire i loro tassi di interesse, e lo Stato francese avrà bisogno di aiuto per soddisfare le loro esigenze di indebitamento per finanziare il debito pubblico che è già al 114,1 per cento del Pil, classificando la Francia come il terzo Paese più indebitato dell’Unione europea dopo la Grecia (152,5 per cento) e l’Italia (137,9 per cento), mentre il deficit del bilancio statale ha raggiunto il 5,8 per cento del Pil.
Negli ultimi giorni, il tasso di interesse sul titolo francese a 10 anni è salito al 3,52%, sopra il titolo greco che era al 3,42%, mentre la differenza dal titolo tedesco che ha un tasso di interesse del 2,69%, lo spread ha raggiunto 0,8 punti.
La Bce ha creato uno strumento di questo tipo, che non è mai stato utilizzato, il TPI (Transmission Protection Instrument). Progettato per l’Italia, nel giugno 2022, quando  gli spread dei titoli italiani sono aumentati bruscamente, poco prima dell’elezione di Giorgia Meloni e della formazione del suo Governo. L’ironia della sorte è che l’establishment europeo temeva all’epoca che la destra di Meloni, che in passato aveva una retorica anti-europea, avrebbe messo in pratica le sue promesse. Ma dopo aver preso il potere, è diventata una delle migliori “studentesse” europee e il TPI è stato lasciato inutilizzato. Oggi i tassi di interesse sui titoli francesi sono quasi gli stessi di quelli italiani, ed è la Francia forte che potrebbe aver bisogno del sostegno della Bce, mentre sullo sfondo c’è l’opposizione francese della destra, che sta guadagnando terreno nei sondaggi con la crisi economica che soffia alle vele.
Conseguenze per il mercato obbligazionario
Secondo informazioni valide, le stime della Bce riguardano la caduta del Governo francese e le possibili conseguenze sul mercato obbligazionario. Il problema alla base è soprattutto politico, dal momento che il Governo ha presentato un piano per risparmiare 44 miliardi di euro. Ridurre il deficit e riconquistare la fiducia del mercato, con tagli alla spesa per la sanità, l’istruzione e i servizi pubblici, oltre a un congelamento delle pensioni e un aumento delle tasse.
George Labrinopoulos
Foto © Human Rights Watch, Wikipedia, De Nederlandsche Bank