Le vendite di armamenti crescono in Europa dopo la guerra in Ucraina; calano invece le esportazioni russe e aumentano quelle italiane
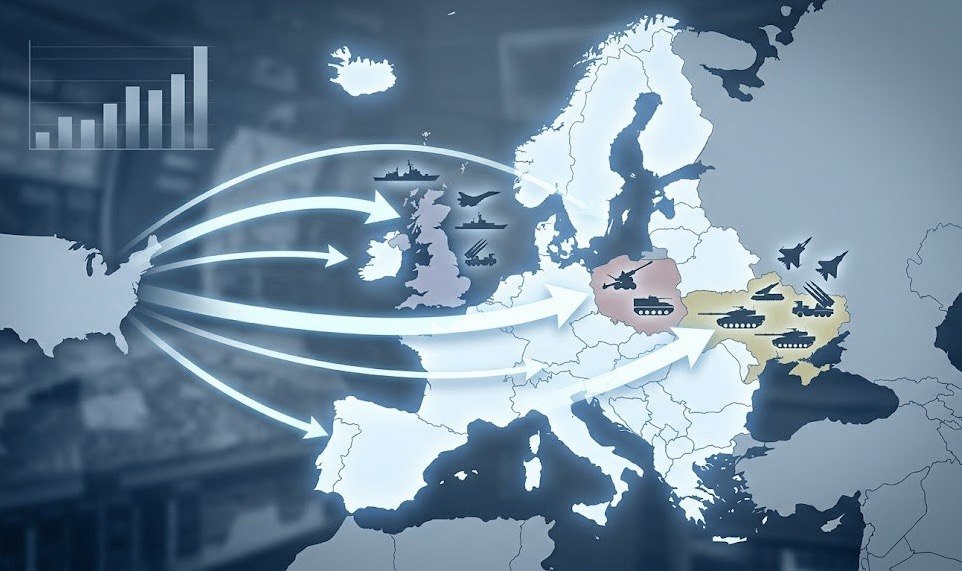
L’Stockholm International Peace Research Institute ha pubblicato i nuovi dati sul commercio globale di armamenti relativi al 2025, confermando un trend già previsto: un netto aumento delle vendite di sistemi d’arma in Europa nel periodo 2021-2025 rispetto al quinquennio precedente, trainato principalmente dalle conseguenze dell’invasione russa dell’Ucraina.
Usa leader, cresce il peso dell’Europa
Gli Stati Uniti si confermano di gran lunga il primo esportatore mondiale di armamenti, con una quota salita al 42% del totale globale (dal 36% del periodo 2016–2020). Washington ha fornito sistemi d’arma a 99 Paesi, distribuiti tra Europa (35), Americhe (18), Africa (17), Asia–Oceania (17) e Medio Oriente (12). Per la prima volta in due decenni, la quota maggiore delle esportazioni statunitensi è stata destinata all’Europa (38%), superando il Medio Oriente (33%). Il principale acquirente singolo resta comunque l’Arabia Saudita, con il 12% delle forniture.
Francia seconda, Russia in forte calo
La Francia si posiziona al secondo posto con il 9,8% delle esportazioni globali, registrando una crescita del 21% rispetto al periodo precedente. Parigi ha esportato  armamenti verso 63 Paesi, con India (24%), Egitto (11%) e Grecia (10%) tra i principali destinatari. Le vendite verso l’Europa sono aumentate in modo significativo (+452%), pur rappresentando ancora una quota minoritaria rispetto al totale globale.
Di segno opposto il trend della Russia, unico tra i primi dieci esportatori a registrare un crollo (-64%). La sua quota è scesa dal 21% al 6,8%. Mosca ha fornito armamenti a 30 Stati, con India (48%), Cina (13%) e Bielorussia (13%) come principali acquirenti. Parallelamente, è diventata il principale destinatario di armi iraniane impiegate nel conflitto ucraino.
Germania supera la Cina, Italia in forte crescita
La Germania sale al quarto posto (5,7%), superando la Cina, che si attesta al 5,9% ma continua a incontrare ostacoli politici nella vendita dei propri sistemi. Decisa l’ascesa dell’Italia, che passa dal decimo al sesto posto con un incremento delle esportazioni del 157%. Oltre la metà delle vendite italiane è diretta verso il Medio Oriente (59%), seguita da Asia–Oceania (16%) ed Europa (13%). Israele supera per la prima volta il Regno Unito, raggiungendo il 4,4% del mercato globale. Nonostante il conflitto in corso dall’ottobre 2023, il Paese ha mantenuto alte le proprie performance export. La Gran Bretagna scende all’ottavo posto (3,4%), mentre completano la top ten Corea del Sud (3%) e Spagna (2,3%).
Europa: boom delle importazioni per la minaccia russa
Sul fronte delle importazioni, il Vecchio Continente ha assorbito il 33% del totale mondiale, con un incremento del 210% tra i due quinquenni analizzati. Dopo l’Ucraina, i principali importatori europei sono stati Polonia e Regno Unito. Quasi la metà delle armi importate proviene dagli Usa (48%), seguiti da Germania (7,1%) e Francia (6,2%). Ancora più marcato l’aumento tra i membri europei della Nato, le cui importazioni sono cresciute del 143%, con gli Usa a coprire il 58% delle forniture.
Atene e Ankara: dinamiche opposte
La Grecia non figura tra i principali esportatori, ma si colloca al 19° posto tra gli importatori globali (1,5%). I principali fornitori sono Francia (68%), Usa (17%) e Italia (4,4%). Nel 2025 Atene ha proseguito il rafforzamento delle proprie capacità militari, con l’acquisto di una quarta fregata e il completamento di programmi già avviati, tra cui elicotteri NH90 e sistemi SPIKE NLOS.
La Turchia registra invece una forte crescita delle esportazioni (+122%), salendo all’11° posto mondiale (1,8%). I principali clienti sono Pakistan, Emirati Arabi Uniti e Ucraina. Sul fronte opposto, Ankara riduce leggermente le importazioni (-9,7%), pur mantenendo Germania, Spagna e Italia come principali fornitori. In prospettiva, è atteso un aumento del peso britannico dopo i contratti firmati nel 2025 per caccia Eurofighter e velivoli da trasporto.
Guerra in Ucraina: flussi globali ridisegnati
Il conflitto tra Russia e Ucraina continua a influenzare profondamente il mercato globale. Le esportazioni russe risultavano già in calo prima del 2022, ma la guerra ha accelerato il declino. Dall’altra parte, almeno 35 Paesi hanno fornito armamenti a Kiev. L’Ucraina ha rappresentato l’8,8% delle importazioni globali nel periodo 2020–2024, con Usa (45%), Germania (12%) e Polonia (11%) come principali fornitori.
Medio Oriente e Asia: scenari divergenti
In Medio Oriente le importazioni sono diminuite del 13%, pur con Arabia Saudita, Qatar e Kuwait tra i principali acquirenti globali. Gli Stati Uniti restano il principale fornitore (54%), seguiti da Italia, Francia e Germania.
 In Asia e Oceania, la quota globale delle importazioni è scesa dal 41% al 33%, soprattutto per la crescente autosufficienza della Cina. L’India resta il secondo importatore mondiale, ma riduce progressivamente la dipendenza dalla Russia, orientandosi verso fornitori occidentali. Significativi gli aumenti in Giappone (+76%) e Taiwan (+54%), mentre il Pakistan incrementa del 61% le importazioni, con la Cina a coprire l’81% delle forniture.
Altri trend globali
In Africa occidentale le importazioni sono quasi raddoppiate negli ultimi 15 anni (+82%), spinte dall’instabilità e dalla minaccia jihadista, con la Nigeria principale destinatario. In Nord Africa, calano drasticamente le importazioni dell’Algeria (-78%), mentre crescono quelle del Marocco (+12%). Nelle Americhe, le importazioni aumentano del 12%, con gli Usa a rappresentare oltre la metà del totale. In Sud America, la crescita è ancora più marcata (+31%), trainata dal Brasile, che da solo assorbe il 60% delle importazioni regionali.
George Labrinopoulos
Foto © IA